© 2004 - 2024 Все права защищены.


Доступ к деньгам и цена долга: Азербайджан готовит реформу микрофинансирования - МНЕНИЯ ЭКСПЕРТОВ
 28 октября 2026
 17:00
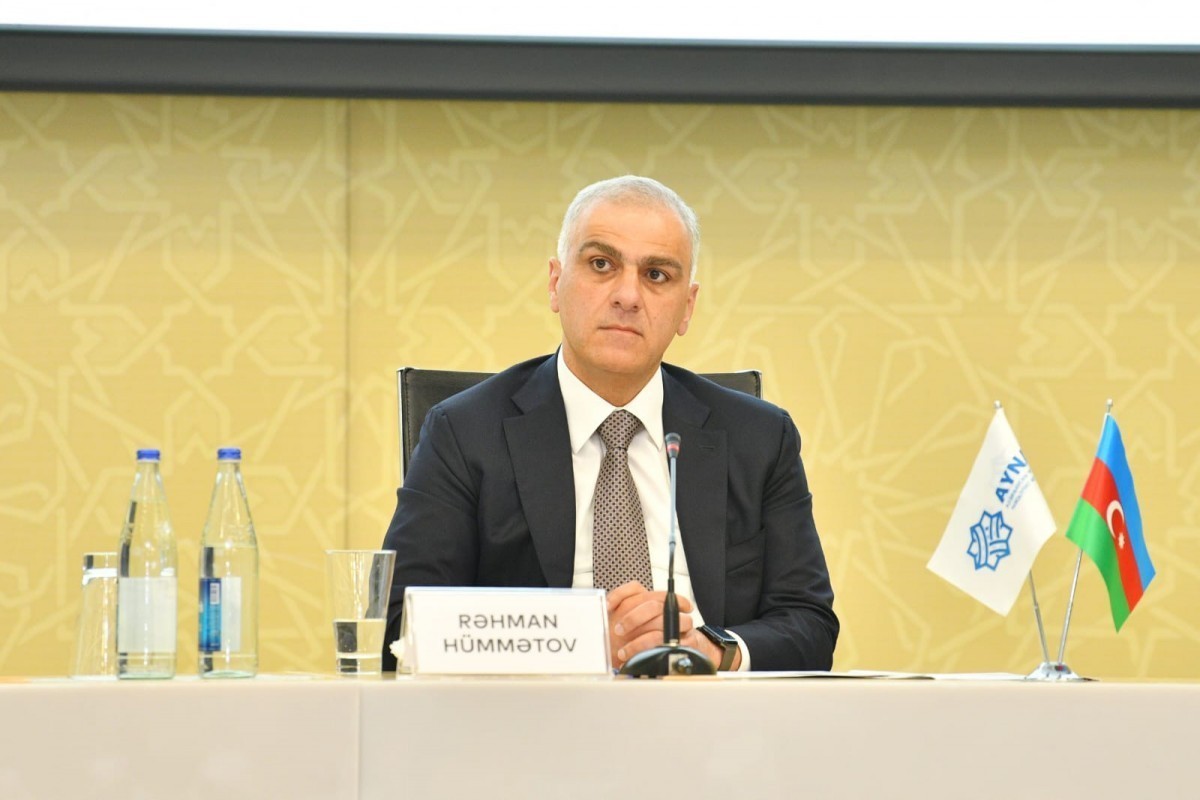
В Азербайджане готовят изменения в регулировании микрофинансирования. На XII конференции Ассоциации микрофинансирования Азербайджана (АМФА), состоявшейся 28 октября, представители парламента и Центрального банка обозначили основные задачи: расширение доступа к финансовым ресурсам, защиту заемщиков и повышение устойчивости кредитных организаций. Однако независимые эксперты, опрошенные Vesti.az, скептически оценивают перспективы преобразований.
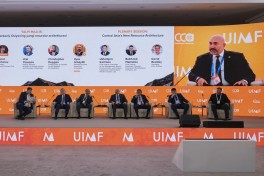
Конференция была посвящена 25-летию АМФА. На официальном сайте ассоциации указаны 38 организаций-участников. Она объединяет представителей банковского и небанковского финансового сектора.
Заместитель председателя Центрального банка Тогрул Алиев сообщил, что регулятор продолжает подготовку пакета законодательных изменений, касающихся деятельности небанковских кредитных организаций (НБКО). В частности, планируется пересмотреть требования к их уставному капиталу. Кроме того, подготовлен проект стандартов корпоративного управления, призванный укрепить организационные основы работы НБКО.
По словам Алиева, изменения связаны со стратегической рамочной моделью микрофинансирования. Ее приоритетами являются укрепление организаций сектора и расширение доступа бизнеса к финансовым услугам. Для дальнейшего развития необходимо также активнее привлекать средства инвесторов и использовать альтернативные источники финансирования. Условиями для этого представитель ЦБ назвал прозрачную отчетность, эффективное корпоративное управление, надежную оценку рисков и понятные правила регулирования.
Алиев подчеркнул, что значение микрофинансирования определяется не только объемом выданных кредитов, но и устойчивостью экономических возможностей, которые они создают. В этом смысле сектор должен служить связующим звеном между финансовой системой, реальной экономикой и устойчивым развитием.
По приведенным им данным, за прошедший стратегический период активы НБКО увеличились в 2,3 раза, а их доля в финансовом секторе достигла 2,4%.
Председатель Комитета Милли Меджлиса по экономической политике, промышленности и предпринимательству Азер Амирасланов, выступая на конференции, отметил, что доля микрофинансирования в общем кредитном портфеле составляет около 6%. Однако, по его оценке, экономическое и социальное влияние сектора значительно шире.
«Неверно измерять экономическую роль микрокредитов только их долей в кредитном портфеле», — подчеркнул депутат.
Амирасланов пояснил, что значение микрофинансирования следует оценивать по результатам, которые оно приносит небольшим предпринимателям, фермерам и жителям регионов с ограниченным доступом к банковским услугам. Даже относительно небольшой кредит способен существенно изменить положение конкретного хозяйства или бизнеса.
По мнению депутата, развитие сектора важно и для диверсификации экономики. Расширение доступа предпринимателей к финансированию способствует самозанятости, укреплению среднего класса и сокращению социального неравенства. При этом сами микрофинансовые организации должны оставаться финансово устойчивыми.
Амирасланов сообщил, что к 2030 году активы НБКО планируется увеличить с 1 млрд до 1,5 млрд манатов. Среди других ориентиров — расширение доступа малого и среднего бизнеса к финансовым ресурсам, в том числе за счет увеличения субсидируемого кредитования.
Таким образом, речь идет не только о количественном росте сектора, но и об изменении условий его работы. Для заемщиков значение будут иметь доступность кредитов, прозрачность их стоимости и защита прав, а для самих организаций — требования к капиталу, управлению и контролю рисков. При этом в опубликованных сообщениях с конференции конкретные параметры новых требований и сроки их введения не раскрываются.
Выступивший на мероприятии польский эксперт Гжегож Галусек, бывший исполнительный директор европейского Центра микрофинансирования, отметил, что задачи сектора меняются. Если прежде основное внимание уделялось созданию необходимых институтов и обеспечению их внутренней стабильности, то теперь на первый план выходят устойчивое развитие, экономический рост и условия для внедрения инноваций.
По его оценке, дальнейшее развитие финансового сектора должно помогать Азербайджану двигаться от экономики с уровнем дохода выше среднего к экономике с высоким уровнем дохода.
О необходимости сочетать инновации с контролем говорил и глава Службы финансового мониторинга Заур Фатизаде. Он подчеркнул, что новые способы предоставления микрокредитов должны сопровождаться адекватными механизмами безопасности. Только при таком подходе технологическое развитие сможет поддерживать устойчивость финансового сектора и инвестиций.
Микрокредитованием предпринимателей в Азербайджане занимаются как банки, так и НБКО. При этом суммы и условия зависят от конкретного продукта. Например, AccessBank предлагает микробизнес-кредит «Максимальная поддержка» на сумму до 100 тысяч манатов со ставкой от 16% годовых при наличии обеспечения. У Unibank максимальная сумма микрокредита для бизнеса достигает 200 тысяч манатов. Эти предложения показывают, что банковское микрокредитование не ограничивается небольшими займами на повседневные нужды.
На конференции развитие микрофинансирования связывали прежде всего с поддержкой предпринимательства, привлечением инвестиций и укреплением доверия к сектору. Оценить результат преобразований можно будет по тому, насколько новые правила улучшат условия для заемщиков и помогут финансировать жизнеспособный бизнес.
НБКО: экспертное мнение
Как пояснил Vesti.az экономист Натиг Джафарли, основные проблемы микрофинансирования связаны с недостаточным объемом льготных ресурсов, сложностью оформления кредитов и условиями ведения бизнеса.
По его словам, средств, выделяемых на льготное кредитование в рамках государственных программ, не хватает для удовлетворения спроса. При обращении в банки предпринимателям приходится учитывать не только процентные ставки, но и затраты времени и средств на подготовку документов. Сложность этих процедур может отталкивать потенциальных заемщиков.
«Должны быть четко определены приоритетные сферы для микрофинансирования, например сельское хозяйство и туризм, в которых реально требуется помощь частному сектору, семейному малому бизнесу», — считает Джафарли.
При этом, по его оценке, недостаточно проработаны сами механизмы создания небольшого бизнеса и получения займов на его развитие. Поэтому расширение кредитования должно сопровождаться улучшением условий для предпринимательства.
Другой аспект проблемы выделяет экономист, доктор философии по экономике, исполнительный директор Института экономики Министерства науки и образования Фамиль Рустамов. По его мнению, доверие к финансовой системе зависит прежде всего от прозрачности условий кредитования и добросовестного отношения к заемщикам.
«Думаю, одна из серьезных проблем сегодня — достаточно высокие процентные ставки по многим кредитам, как потребительским, так и предпринимательским. Немало вопросов вызывают и условия лизинга, особенно для малого бизнеса», — сказал он Vesti.az.
Рустамов подчеркивает, что оценивать доступность кредита только по заявленной ставке недостаточно. Заемщик должен понимать полную стоимость обязательств с учетом графика погашения, комиссий и дополнительных расходов. Для небольшого предприятия именно совокупность этих платежей может определять, удастся ли обслуживать долг без ущерба для текущей деятельности.
Не менее важна финансовая грамотность. По наблюдениям экономиста, граждане не всегда объективно оценивают необходимость кредита и собственные возможности погашать его в срок. Особенно заметна эта проблема в регионах. Просрочки приводят к дополнительным расходам и увеличивают долговую нагрузку.
«Поэтому важно не только обеспечивать доступность кредитов, но и помогать гражданам принимать более взвешенные финансовые решения», — отметил Рустамов.
На доверие к финансовым организациям, по его словам, влияют и случаи кибермошенничества. Цифровые технологии упростили получение услуг, но одновременно создали новые возможности для злоумышленников. Недостаток цифровых навыков делает часть клиентов уязвимыми: передача конфиденциальных данных может привести к хищению средств и оформлению кредитов без ведома граждан.
Рустамов считает, что повышение цифровой грамотности должно сопровождаться усилением ответственности финансовых организаций за безопасность услуг и защиту клиентов. Высокая стоимость заимствований в сочетании с недостаточной финансовой грамотностью, по его оценке, может быть одним из факторов возникновения проблемной задолженности.
«Эффективность микрофинансирования следует оценивать не столько объемами выданных кредитов, сколько их реальным вкладом в развитие малого бизнеса, самозанятости и повышение доходов населения», — подчеркнул экономист.
Независимый эксперт Акрам Гасанов связывает перспективы микрофинансирования с более широкими условиями работы предпринимателей. По его оценке, финансовые ресурсы в стране подорожали, конкуренция за них усилилась, а положение микробизнеса стало сложнее.
Среди препятствий он называет налоговую нагрузку, которую считает в ряде случаев необоснованной, и недостаток фискальных стимулов. По мнению Гасанова, часть мелких предпринимателей избегает обращения в финансовые организации, поскольку не готова к прозрачной отчетности, и предпочитает занимать наличные у знакомых.
Эксперт предупреждает, что без улучшения инвестиционной среды и укрепления правовых гарантий этот замкнутый круг будет угрожать устойчивости малого и среднего бизнеса.
Он также видит риск усиления монополизации в различных отраслях. В таких условиях, считает Гасанов, доступ к микрокредитам сам по себе не решит проблему: небольшим предприятиям нужны условия, позволяющие конкурировать и получать доход, достаточный для развития и погашения займов.
«Я также думаю, что многие финансовые институты и банки в Азербайджане могут пройти до 2030 года процедуры слияния. И это тоже может повлиять на их кредитные стратегии», — отметил он.
Оценки экспертов показывают, что увеличение активов НБКО и объемов кредитования решает лишь часть задачи. Значение имеют полная стоимость займов, понятные условия их получения, безопасность услуг и среда, в которой работает предприниматель. Результат реформы будет зависеть от того, поможет ли она небольшому бизнесу зарабатывать и развиваться, сохраняя способность выполнять кредитные обязательства.
 Следите за нами в Telegram
 t.me/vesti_az
 Следите за нами в Instagram
 Следите за нами в TikTok
 Следите за нами в Facebook
 Следите за нами в X


 ДРУГИЕ НОВОСТИ РАЗДЕЛА
 16:42
28 октября 2026
AzerGold представила планы разработки месторождения «Акба» в Узбекистане
 16:24
28 октября 2026
В Азербайджане утверждено положение об электронном реестре недвижимости
 16:07
28 октября 2026
Международная ИИ-компания Wonderful может открыть офис в Азербайджане
13:58
28 октября 2026
В Азербайджане в 2027 году повысят критерий нуждаемости
 13:42
28 октября 2026
Перебои поставок через Ормуз усилили давление на рынок удобрений
 12:14
28 октября 2026
Минтранс: 70% таксомоторного парка Баку составляют экологичные автомобили