© 2004 - 2024 Все права защищены.


Стартапы, инвестиции и 20-летние льготы - Эксперты о новой экономической модели Азербайджана
 25 сентября 2026
 14:00
Азербайджан намерен заметно расширить льготы для технологического бизнеса и инвесторов. Стартапы смогут дольше пользоваться налоговыми льготами, технопарки получат преференции на десятилетия, а иностранным специалистам и цифровым кочевникам упростят условия работы в стране.
Все это предусмотрено масштабным пакетом изменений в налоговое, миграционное и предпринимательское законодательство, который в случае принятия начнет действовать с 1 января 2027 года.
Одно из ключевых изменений касается стартапов. Сейчас доходы микро- и малых предприятий от инновационной деятельности после получения свидетельства «Стартап» освобождаются от налогов на три года. Проект предлагает увеличить этот срок до семи лет. Одновременно определенные доходы от продажи акций и долей, краудфандинговых инвестиций и дивидендов предлагается освободить от налогов на 10 лет.
Меняется и подход к стимулированию частных инвестиций. Аккредитованные инвесторы смогут при определенных условиях в течение 10 лет вычитать вложения в соответствующие стартапы и резидентов промышленных и технологических парков из налогооблагаемого дохода. Размер вычета ограничат 50% совокупного налогооблагаемого дохода, а инвестицию потребуется сохранять не менее трех лет.
Дополнительный стимул предусмотрен для инновационных разработок: определенные расходы на создание инновационных продуктов и НИОКР предлагается учитывать при расчете налогооблагаемого дохода с коэффициентом 2,5 в течение 10 лет.
Особое место в пакете занимают технологические парки. Их резидентам предлагаются налоговые льготы сроком до 20 лет, включая освобождение от подоходного налога для предпринимателей и налога на прибыль для компаний. Для промышленных парков аналогичный срок составит до 10 лет. Кроме того, для технопарков предусмотрены 20-летние льготы по налогам на имущество и землю, а также отдельным дивидендам.
Снизить издержки технологического бизнеса планируется и за счет зарубежных цифровых услуг. Стартапы и резиденты технопарков смогут претендовать на 20-летнее освобождение от ряда налогов при приобретении облачных, инфраструктурных, программных и API-услуг у иностранных поставщиков, если они используются для собственной деятельности.
Отдельно стимулировать хотят сотрудников технологических компаний. На 10 лет предлагается освободить от подоходного налога доход от получения акций или долей компании бесплатно либо на льготных условиях. При этом компания должна быть резидентом технопарка, а сотрудник — проработать в ней не менее одного года.
Еще одно направление связано с привлечением иностранных специалистов. Определенные доходы высококвалифицированных мигрантов, получаемые из-за рубежа по трудовым договорам с нерезидентами, предлагается освободить от подоходного налога на 20 лет. Для цифровых кочевников планируется упростить получение деловой визы без ходатайства приглашающей стороны.
Изменения затронут и отношения государства с предпринимателями. В частности, предлагается запретить проведение выездных контрольных мероприятий в период приостановления проверки. При принятии поправок эта норма также должна вступить в силу с 1 января 2027 года.
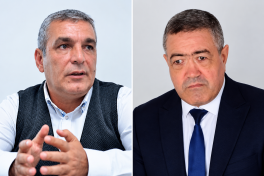
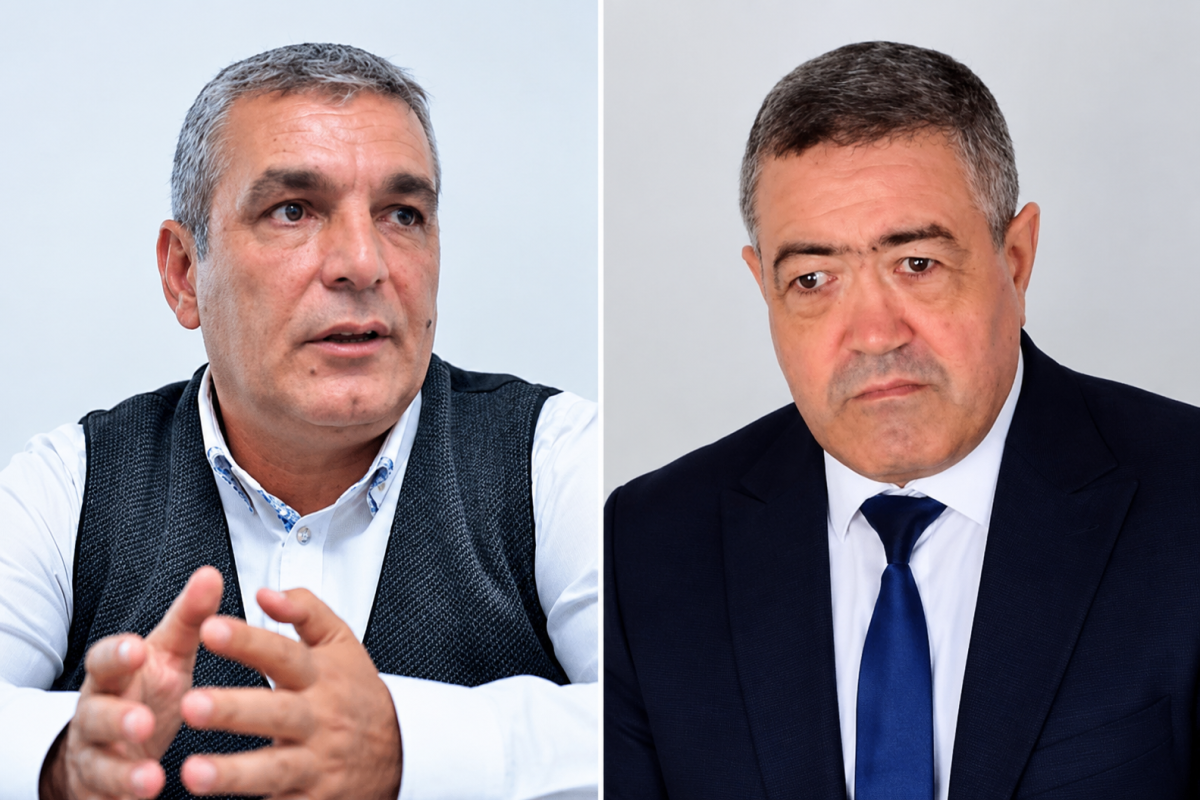
Говоря о планируемых реформах, экономист Натиг Джафарли в беседе с Vesti.az отметил, что цель предлагаемых изменений понятна: создать максимально благоприятные налоговые и другие условия для развития в Азербайджане IT-сектора, стартапов, высоких технологий, искусственного интеллекта, а также проектов по размещению дата-центров.
Однако рассматривать отдельно взятый сегмент экономики без учета других проблем, с которыми сталкивается бизнес в этой сфере, по его мнению, нельзя.
«Решить все вопросы исключительно налоговыми льготами невозможно. То, что налоговые льготы будут предоставляться, — это хорошо. Однако здесь возникает важный момент. Зачем постоянно менять Налоговый кодекс по мере возникновения новых проблем? Нельзя ли сформировать общую позицию, системный подход и философию налогового законодательства и принять такой Налоговый кодекс, который позволит малому и среднему бизнесу, а также приоритетным для государства направлениям развиваться в соответствии с этой философией?» — сказал Джафарли.
Сегодня приоритетными объявляются одни отрасли, завтра — другие. В качестве примера экономист привел горнодобывающую промышленность и туризм, которые также были обозначены как приоритетные направления. В результате каждый раз возникает необходимость менять налоговое законодательство, чтобы улучшить условия для отдельных секторов экономики.
При этом в случае стартапов и технологического сектора одних налоговых стимулов также может оказаться недостаточно.
«Налоговые льготы — это хорошо, но существуют и другие проблемы: подключение к энергоснабжению, получение технических паспортов и технических данных. Здесь существуют значительные затраты, в том числе расходы на подключение и получение необходимой технической документации. Не станет ли это препятствием для потенциальных инвесторов, которые, с одной стороны, увидят налоговые льготы, но, с другой — столкнутся с проблемами подключения к коммунальным услугам и электроснабжению, а также с высокими тарифами на электроэнергию?» — отметил он.
Особенно важен этот вопрос для искусственного интеллекта и дата-центров. Такие проекты потребляют огромное количество электроэнергии, поэтому ее стоимость напрямую влияет на привлекательность страны для инвесторов.
«Необходимо прорабатывать не только налоговые стимулы, но и другие факторы, которые могут влиять на развитие этого сектора», — подчеркнул Джафарли.
Еще один вопрос касается технопарков и свободных экономических зон. Сама концепция таких зон, напомнил экономист, во многих странах используется для развития отдельных территорий. Например, Россия применяет подобный подход на Дальнем Востоке, в Сибири и Якутии, создавая специальные экономические условия для привлечения инвестиций и населения.
Собеседник задался вопросом: «Азербайджан — страна небольшая. Поэтому возникает вопрос: почему бы не рассмотреть возможность создания условий, при которых вся страна функционировала бы по принципу свободной экономической зоны?»
По мнению Джафарли, логика свободной экономической зоны могла бы распространяться на всю страну. Иначе возникает вопрос об эффективности модели, при которой, например, около Баку действует свободная экономическая зона, а буквально в километре от нее применяются совершенно другие правила.
Особенно это актуально для IT-сектора, где бизнес зачастую вообще не привязан к конкретному месту.
«IT-компании и цифровые специалисты не всегда привязаны к конкретной географической территории. Они могут зарегистрироваться в определенной зоне, но фактически работать в центре города. То же касается цифровых кочевников — их деятельность по своей природе не требует привязки к конкретной экономической зоне», — пояснил он.
Таким образом, речь, по мнению экономиста, должна идти не только о налоговых льготах для отдельных отраслей, но о более широком пересмотре условий ведения бизнеса. Системная работа с налоговым законодательством, устранение регулятивных барьеров и изменение подхода к экономическим зонам могут дать эффект не только в IT-секторе, но и в сельском хозяйстве, туризме, горнодобывающей промышленности, малом и среднем бизнесе.
«Необходимо думать не только о новых налоговых нормах, но и об устранении барьеров, которые возникают из-за других регулятивных актов и деятельности различных регулирующих органов. Вся страна могла бы перейти к модели или философии свободной экономической зоны, по аналогии с подходом, который реализован в ОАЭ. Такая модель могла бы быть значительно более привлекательной для Азербайджана», — подытожил Натиг Джафарли.
В свою очередь, председатель Центра либеральных экономистов Азербайджана Акиф Насирли в беседе с Vesti.az отметил, что 20-летняя налоговая льгота позволит существенно снизить основную налоговую нагрузку на стартапы и технологические компании, что может повысить инвестиционную привлекательность Азербайджана.
«Для технологического бизнеса одним из наиболее важных вопросов для инвестора является сохранение капитала в первые годы и возможность реинвестировать его обратно в бизнес. В Азербайджане для резидентов технологических парков уже действуют 10-летние льготы по подоходному налогу и налогу на прибыль, а также определенные льготы по дивидендам и другим налогам», — пояснил он.
Однако 20-летнюю льготу нельзя автоматически рассматривать как механизм, гарантирующий значительный экономический результат. Инвестор оценивает не только налоговую нагрузку, но и размер рынка, интернет и цифровую инфраструктуру, правовую среду, защиту интеллектуальной собственности, доступ к финансовым рынкам, кадровый потенциал, возможность вывода полученного компанией дохода из страны и доступ к региональным рынкам.
«Если налоговая льгота не будет дополнена другими факторами благоприятной бизнес-среды, это может привести к тому, что компании будут регистрироваться в Азербайджане, тогда как основная деятельность и инвестиции останутся в других странах», — отметил он.
Более ощутимый эффект могут дать льготы для сотрудников и послабления, связанные с получением акций компаний. В технологическом секторе, помимо высокой заработной платы, важным стимулом для специалистов является вознаграждение в форме акций или долей.
«При снижении налоговой нагрузки увеличивается реальная компенсация, которую компания может предложить специалисту, а также может в определенной степени сократиться отток кадров за рубеж. Однако и здесь главным вопросом является не столько продолжительность льготы, сколько четкость ее правового механизма», — сказал Насирли.
Поэтому необходимо заранее определить, когда сотрудник получает акции, какое налогообложение возникает при их продаже, каким образом облагается доля иностранного инвестора и как регулируются другие подобные вопросы.
В то же время 20 лет — очень длительный срок, и именно здесь возникает основной риск для государственного бюджета.
«Если часть компаний, получающих льготы, в первые годы все равно не получает прибыли, государство не теряет значительных налоговых доходов в этот период. Однако если впоследствии успешные компании начнут быстро расти, государство на протяжении длительного периода действия льготы будет отказываться от потенциальных налоговых поступлений», — заявил он.
С другой стороны, технологические компании создают рабочие места, обеспечивают зарплаты и социальные выплаты, приносят экспортные доходы, пользуются местными услугами и тем самым расширяют налоговую базу в других секторах экономики.
«Реальный фискальный эффект следует измерять не только показателем «сколько налоговых льгот было предоставлено», но и тем, «сколько дополнительных инвестиций, экспорта, занятости и новой налоговой базы было создано благодаря этим льготам». На мой взгляд, наиболее важным условием эффективности таких долгосрочных льгот является их привязка к конкретным результатам», — подчеркнул Насирли.
По его мнению, вместо автоматического предоставления 20-летней льготы любой компании только на основании ее принадлежности к технологическому сектору следует учитывать объем инвестиций, количество созданных рабочих мест, экспорт, расходы на исследования и разработки, долю местных специалистов и объем добавленной стоимости, остающейся в стране.
В противном случае в одинаковом положении могут оказаться компания, создающая реальное технологическое производство, и компания, которая лишь пользуется предоставленными льготами.
«Самый важный вопрос заключается в ежегодной оценке нагрузки льгот на государственный бюджет. Если государство может видеть, какой компании и в каком объеме предоставлена налоговая льгота и сколько инвестиций, экспорта и рабочих мест эта компания создала взамен, 20-летнюю льготу можно эффективно использовать как инструмент экономической политики», — заключил Акиф Насирли.
 Следите за нами в Telegram
 t.me/vesti_az
 Следите за нами в Instagram
 Следите за нами в TikTok
 Следите за нами в Facebook
 Следите за нами в X


 ДРУГИЕ НОВОСТИ РАЗДЕЛА
 14:22
25 сентября 2026
Азербайджан пригласил Туркменистан к поставкам «зеленой» энергии в Европу
 14:09
25 сентября 2026
Зейналов: Один из маршрутов «зеленой» энергии в Европу пройдет через Каспий
 14:03
25 сентября 2026
AIIF: Азербайджан укрепляет позиции в глобальных инвестиционных процессах
13:25
25 сентября 2026
Карлон: Южный Кавказ стал новым приоритетом США
 13:23
25 сентября 2026
Мамедов: Американские Exxon, Chevron, Microsoft и Oracle расширяют сотрудничество с Азербайджаном
 13:17
25 сентября 2026
Председатель Госагентства: Объем цифровых госзакупок в Азербайджане приблизился к 5 млрд долларов