© 2004 - 2024 Все права защищены.


Земля, таланты и семейный бизнес: куда стоит вкладывать деньги в Азербайджане - ТОЧКА ЗРЕНИЯ
 21 октября 2026
 11:00
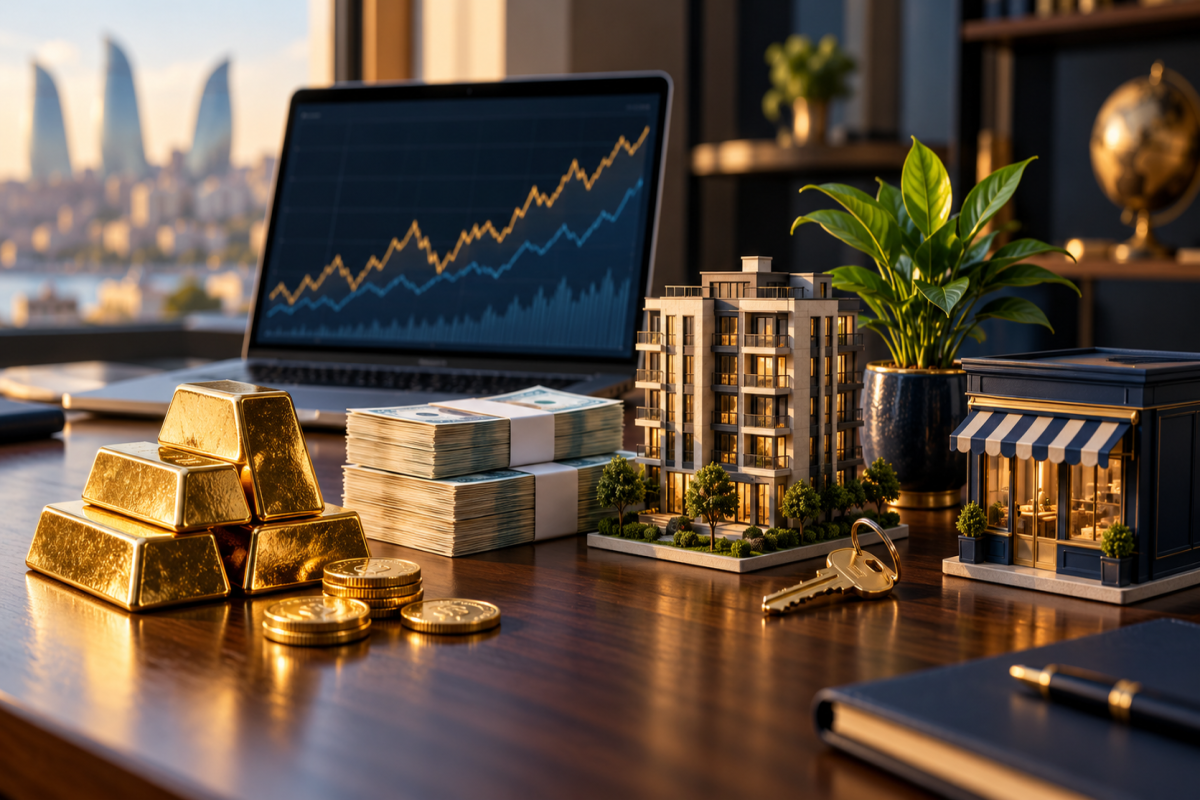
Имея на руках определенный капитал, важно правильно им распорядиться. Многие предпочитают хранить деньги дома — по старинке под матрасом, в шкафу или в надежном сейфе. Им кажется, что это самый разумный вариант, так как психологически проще держать их поблизости, памятуя о финансовых кризисах, происходивших в прошлом. Но деньги могут обесцениться, всегда есть риск пожара, затопления соседями сверху и других непредвиденных обстоятельств, способных уничтожить накопления. Однако главное — средства не приносят дохода.
Эксперты рекомендуют некоторую сумму хранить дома на тот случай, если срочно понадобятся деньги, а остальное инвестировать. Основной вопрос: куда именно. Немалая часть граждан считает разумным вкладываться в золото, приобретая ювелирные украшения, не задумываясь, что платят при этом еще и за работу и дизайн. Вряд ли удастся при необходимости продать их по той же цене, не говоря уже о том, чтобы что-то выиграть от покупки. Еще один популярный вид инвестиций — квадратные метры. Жилье продолжает расти в цене, но рынок перегрет.
«Главное — не складывать все яйца в одну корзину. Средства должны быть распределены: в банке, в золоте, в акциях, в недвижимости», — поделился экономист Рауф Гараев, комментируя варианты сохранения и умножения капитала.
Разбирая механизм банковских вкладов, Гараев отметил, что депозиты граждан служат базовым ресурсом любого банка. Законодательные изменения, стимулировавшие привлечение денег населения под высокие проценты, имели четкую экономическую цель: сформировать ресурсную базу для кредитования. Полученные от вкладчиков средства банк выдает предпринимателям и компаниям, которые пускают их в оборот и возвращают с процентами.
В результате этот круг приносит доход всем участникам: и банку, и бизнесу, и самим гражданам. Однако в этой сфере есть и риски. «Мы видели закрывающиеся банки, где граждане, вкладывавшие свои сбережения ради высоких процентов, сталкивались с проблемой того, что деньги не возвращались, — напомнил экономист. — Дела попадали в суд, судебные процессы затягивались на долгое время, что приводило к обоснованному недовольству вкладчиков».
Эксперт рекомендует сначала подробно проанализировать работу Фонда страхования вкладов и четко знать, застрахована ли конкретная сумма. В то же время международная практика и опыт показывают: в банках, которые существуют на рынке много лет и имеют устойчивую историю без проблем с выплатами, депозиты остаются понятным способом получать стабильный процент.
Можно некоторую часть имеющейся суммы вложить в акции, предварительно проанализировав рынок. Некоторые предприятия, по словам эксперта, обманывают своих акционеров, говоря об отсутствии прибыли.
Он отметил, что население в нашей стране чаще всего вкладывает средства либо в золото, либо в недвижимость. В качестве эффективной альтернативы капитальному строительству и готовым объектам Гараев выделил покупку земельных участков.
«Земля — это то, на чем можно выиграть, ничего не строя, — отметил экономист. — Ее можно с выгодой перепродать тем, кто занимается строительством, или тем, кто нацелен на развитие сельского хозяйства». Главное преимущество участка заключается в минимальных издержках на содержание и высокой гибкости, однако выбор локации требует предварительного изучения рыночного спроса.
А вот покупку квартир в столице эксперт относит к категории пассивных и рискованных инвестиций. Вложения должны приносить прибыль или защищать капитал от инфляции. Но на местном рынке цены часто завышены искусственно. Застройщики и продавцы рассчитывают на постоянный покупательский спрос в Баку, хотя у большинства людей просто нет таких сумм на руках, о чем свидетельствует огромное количество граждан, вынужденных годами снимать жилье. К тому же цена может резко упасть, и то, что сегодня приобрели за одну сумму, завтра удастся продать только дешевле.
К завышенным ценам добавляются серьезные инфраструктурные и бытовые проблемы. «В столице продаются дома за огромные деньги, но после ливней мы видим, что там нет нормально работающей канализации, происходят потопы, а сами здания порой строятся в затопляемых зонах или там, где раньше проходили водные каналы, — указал Гараев. — А с учетом сейсмической активности и риска землетрясений неизвестно, что вообще может быть с этим имуществом». Не гарантирует стабильного дохода и арендный бизнес: на рынке встречаются мошеннические схемы с незаконной перепродажей арендованных помещений, а недобросовестные жильцы часто уничтожают ремонт, вынуждая владельца снова тратить полученные деньги на восстановление квартиры.
Покупку золота Гараев считает более ликвидной стратегией. Драгметалл в любой момент можно сдать в ломбард, взять живые деньги и направить их в предпринимательскую деятельность или на свои нужды, сохраняя сам актив в качестве залогового обеспечения. Однако само по себе золото дивидендов не приносит, а на местном рынке существует высокий риск обмана с пробой.
Как напомнил экономист, раньше при Министерстве финансов действовали специализированные лаборатории, которые жестко контролировали рынок драгметаллов и защищали покупателей от подделок, но сегодня все зависит от внимательности самого покупателя. Приобретя золото не той пробы, при последующей продаже можно потерять большую часть вложений. Кроме того, при таких покупках нужно учитывать разницу между ценами покупки и продажи и соотносить мировые котировки с уровнем внутренней инфляции.
Заставить капитал работать можно и через запуск собственного дела. По словам Гараева, это может быть семейное производство — например, переработка и консервация фруктов из собственного сада для продажи на рынке или открытие семейной кондитерской. Также можно создать компанию и нанять высококлассных специалистов, чтобы через несколько лет выйти на стабильную прибыль. Но здесь экономист предостерегает от поспешности: «Если не анализировать рынок и трудности, с которыми можно столкнуться, не иметь навыков и образования в этой сфере, то можно потерять то, что приобрел».
Отдельное внимание эксперт уделил инвестициям в способных людей, разработку изобретений и инноваций. По его мнению, капитал можно с большой выгодой направлять на поддержку талантливых специалистов и исследователей, у которых есть идеи и потенциал создать новый инструмент или продукт, но нет финансовых средств для проведения экспериментов.
Например, человек потенциально может сделать открытие — скажем, условный академик имеет цель и трудится над созданием конкретного инструмента. Ему нужны деньги для проведения экспериментов, и он ищет предпринимателей, готовых финансово поддержать эти разработки. В случае успеха автор претендует на признание за свое открытие, а инвестор, предоставивший ему все необходимые ресурсы и возможности, получает от этого дивиденды.
Эксперт подчеркнул, что эта система доказала свою эффективность в мировой практике: «Это распространенная практика в США. Некоторые предприниматели специально берут на работу таланты с целью получения прибыли от их деятельности и предоставляют им все необходимое. В итоге предприниматель, вложив относительно небольшую часть своих денег, получает хорошую прибыль, увеличивает свою долю и укрепляет власть на рынке».
В Азербайджане с этим направлением пока возникают сложности. В крупных странах у бизнеса есть большой свободный капитал, и предприниматели активно финансируют талантливых специалистов, чтобы расширять свое влияние на рынке. В нашей стране подобная практика сдерживается дефицитом свободного рискового капитала у предпринимателей, хотя сама стратегия вложений в кадры имеет огромный потенциал.
Оценивая ситуацию в целом, Р. Гараев резюмировал: «С учетом инфляционных процессов и рисков, присущих каждой отдельной отрасли, универсального инструмента не существует. Единственный надежный способ уберечь сбережения от обесценивания и приумножить их — делить имеющийся капитал на части и грамотно распределять его по разным направлениям».
 Следите за нами в Telegram
 t.me/vesti_az
 Следите за нами в Instagram
 Следите за нами в TikTok
 Следите за нами в Facebook
 Следите за нами в X


 ДРУГИЕ НОВОСТИ РАЗДЕЛА
 11:32
21 октября 2026
В ЕС оценили перспективы Среднего коридора через Азербайджан
11:21
21 октября 2026
Азербайджан готовится к присоединению к международной транзитной конвенции: ЧТО ЭТО ЗНАЧИТ?
 10:45
21 октября 2026
Министр экономики Азербайджана отправился с делегацией в Италию
 10:11
21 октября 2026
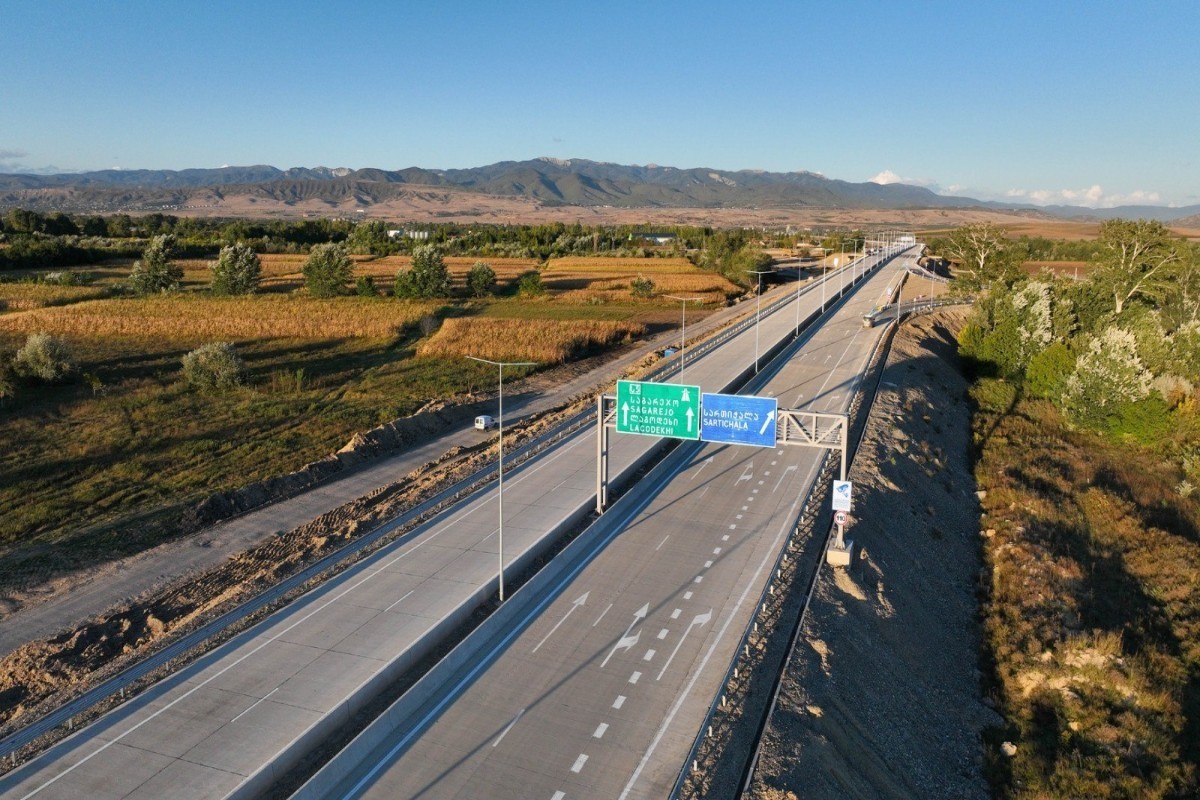
В Грузии назвали дату завершения строительства автомагистрали до границы с Азербайджаном
 10:09
21 октября 2026
Azeri Light подорожала почти до 120 долларов за баррель
 09:57
21 октября 2026
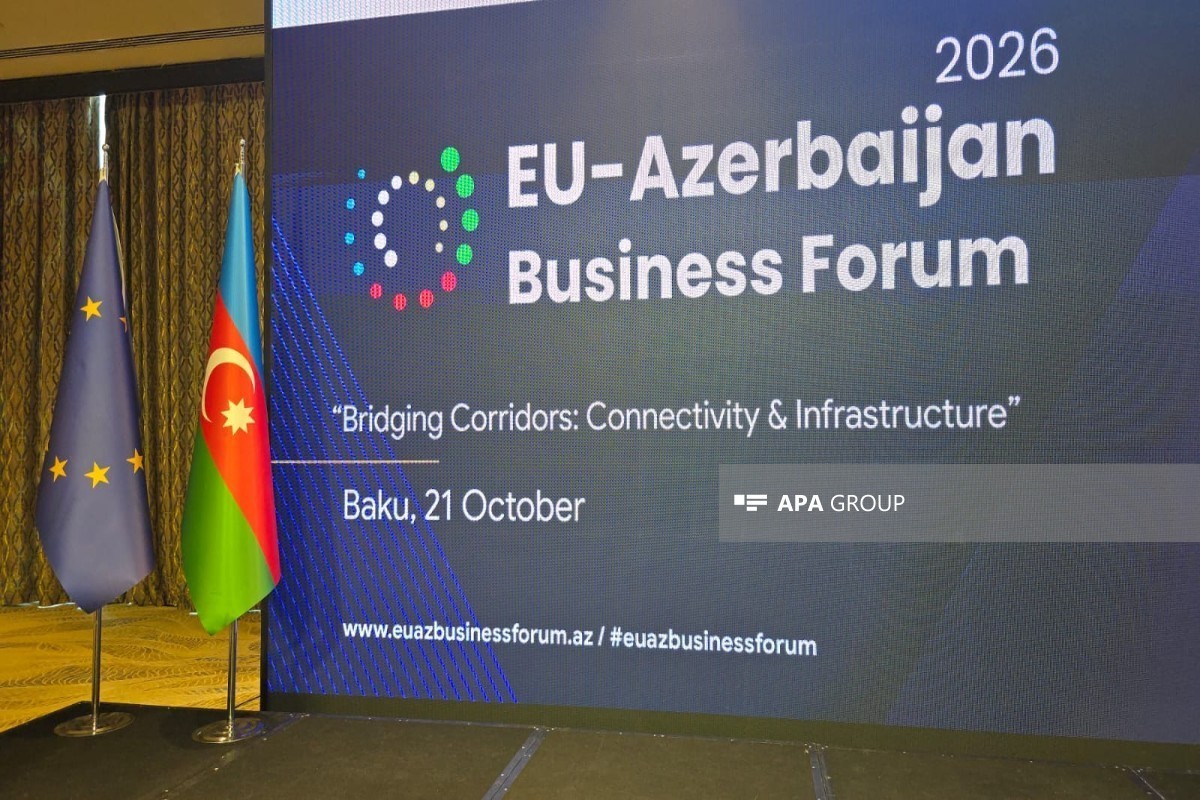
В Баку проходит бизнес-форум Азербайджана и Евросоюза